Cómo Comprar Propiedad en Miami con Visa de Turista B1/B2
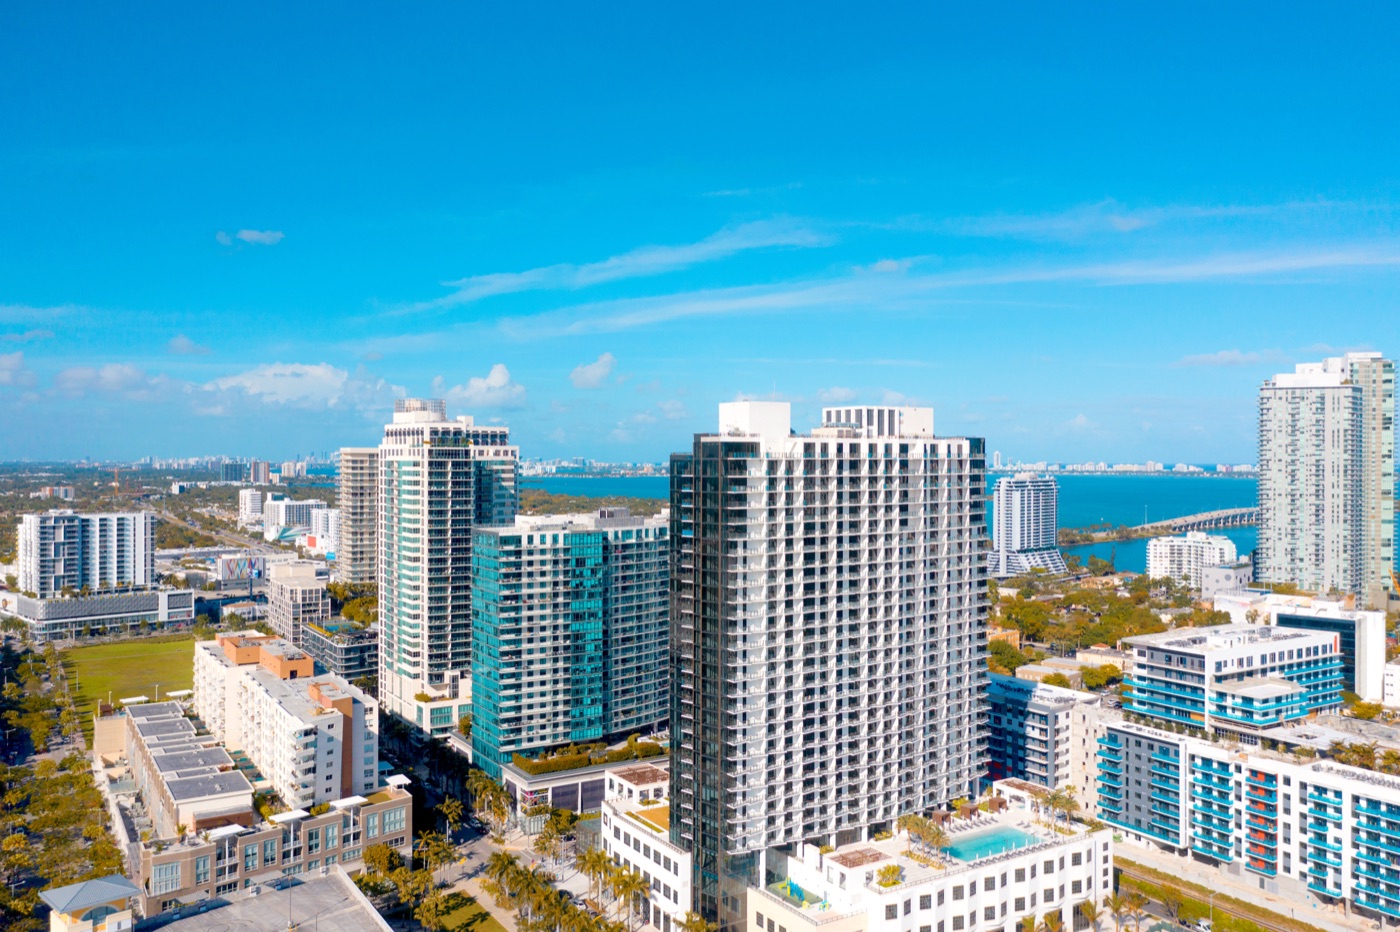
Uno de los temas que más me preguntan mis clientes de México, Colombia, Venezuela, Argentina y España es este: "Rangely, ¿puedo comprar una propiedad en Miami si solo tengo visa de turista?" La respuesta corta es sí. La respuesta completa es lo que voy a explicarte en detalle en este artículo.
Comprar propiedad en Miami con visa B1/B2 es perfectamente legal. No necesitas ser residente permanente ni ciudadano estadounidense para ser propietario de un inmueble en Florida. Lo que sí necesitas es información correcta, un equipo profesional que entienda tu situación y la disciplina de hacer las cosas bien desde el principio.
Yo trabajo con compradores no residentes de manera regular. Sé exactamente qué documentos piden los bancos, cómo funciona el proceso de cierre cuando el comprador está en otro país y qué impuestos aplican cuando eventualmente decides vender. Este artículo resume todo lo que le explico a mis clientes en nuestra primera conversación.
¿Qué Permite Hacer la Visa B1/B2 en Términos de Bienes Raíces?
La visa B1/B2 es una visa de visitante o turista. Te permite entrar a Estados Unidos por periodos de hasta 6 meses para actividades de negocios o turismo. Comprar un inmueble como inversión o segunda vivienda entra dentro de las actividades permitidas bajo esta visa.
Lo que no puedes hacer con visa B1/B2 es vivir en la propiedad de manera permanente ni trabajar legalmente en Estados Unidos. Tampoco puedes alquilarla de forma ilegal sin cumplir las obligaciones fiscales correspondientes.
Dicho esto, la propiedad puede estar a tu nombre, puedes recibir ingresos por alquiler (pagando los impuestos que corresponden) y puedes venderla en el futuro. Todo esto es completamente válido para un no residente con visa de turista.
Algo que aclaro siempre a mis clientes: el hecho de que compres una propiedad en Miami no te otorga ningún estatus migratorio adicional. La propiedad inmobiliaria, por sí sola, no te da residencia permanente ni cambia tu situación migratoria. Si tienes preguntas sobre visas de inversionista como la EB-5, eso es un tema aparte que debes consultar con un abogado de inmigración.
Los Documentos que Necesitas Como No Residente
Cuando trabajo con compradores que tienen visa B1/B2, la lista de documentos es diferente a la de un ciudadano americano. Aquí te detallo lo que normalmente se necesita:
Para abrir una cuenta bancaria en Estados Unidos: - Pasaporte vigente - Visa B1/B2 vigente - Comprobante de domicilio en tu país de origen (recibo de servicios, estado de cuenta bancario) - En algunos bancos, carta de referencia bancaria de tu banco de origen
Para solicitar una hipoteca como extranjero: - Pasaporte y visa vigentes - Dos años de estados de cuenta bancarios de tu banco de origen - Dos años de declaraciones de impuestos de tu país (o carta del contador) - Carta de empleo o comprobante de ingresos - Historial crediticio internacional (algunos bancos lo aceptan, otros no) - Referencia bancaria internacional
Para el proceso de cierre: - Individual Taxpayer Identification Number (ITIN), si no tienes Social Security Number - Poder notarial si no puedes estar presente en el cierre
El ITIN es fundamental. Si no tienes Social Security Number, necesitas tramitar el ITIN ante el IRS para poder registrarte como propietario y cumplir tus obligaciones fiscales. Yo siempre recomiendo iniciar este trámite desde el principio del proceso para no retrasar el cierre.
Opciones de Financiamiento para Compradores con Visa B1/B2
Muchos de mis clientes asumen que tendrán que comprar en efectivo. No es así, aunque sí hay diferencias importantes respecto a las hipotecas convencionales.
Hipotecas para extranjeros (Foreign National Loans): Varios bancos y prestamistas privados en Miami ofrecen programas específicos para extranjeros no residentes. Las condiciones típicas son:
- Enganche mínimo de 30% a 40% del precio de compra - Tasas de interés entre 1% y 2% más altas que las hipotecas convencionales - Monto máximo de préstamo generalmente entre $500,000 y $3,000,000, dependiendo del prestamista - Reservas líquidas de 12 a 24 meses de pagos hipotecarios
Compra en efectivo: Es la opción más sencilla y la más común entre mis clientes internacionales. Elimina la necesidad de calificar para un préstamo, acelera el proceso de cierre y te da mayor poder de negociación con el vendedor.
Financiamiento del desarrollador: En proyectos de pre-construcción en zonas como Brickell, Edgewater o Wynwood, algunos desarrolladores ofrecen planes de pago durante la construcción. Esto permite fraccionar el pago sin necesitar un banco.
Si quieres explorar cuál opción es mejor para tu situación específica, llámame directamente al (954) 833-0020. Hablamos Español y puedo conectarte con prestamistas que trabajan con compradores no residentes de manera habitual.
Zonas de Miami Más Populares Entre Compradores No Residentes
En mi experiencia, los compradores con visa de turista tienen perfiles muy variados, pero hay algunas zonas donde veo mayor concentración de interés.
Brickell: Es el corazón financiero de Miami. Los condominios aquí tienen precios que van desde $450,000 para estudios y unidades de un cuarto, hasta $3,000,000 y más para unidades de lujo con vista al agua. Las cuotas de HOA oscilan entre $800 y $2,500 al mes, dependiendo del edificio. Es una zona con alta demanda de alquiler y muy buena apreciación histórica.
Edgewater: Esta zona ha tenido una apreciación notable en los últimos cinco años. Los condominios nuevos aquí van desde $500,000 hasta $1,500,000. La proximidad al agua y al Design District lo hace muy atractivo para compradores jóvenes y europeos.
Sunny Isles Beach: Es muy popular entre compradores de Venezuela, Colombia y Rusia. Tiene una gran cantidad de residencias de lujo con vista directa al océano. Los precios van desde $600,000 para unidades estándar hasta más de $5,000,000 para los pisos superiores.
Miami Beach y South Beach: Siempre están en la lista. Los condominios en esta zona tienen una mezcla de residencias de uso personal y propiedades de alquiler vacacional. Los precios comienzan alrededor de $400,000 y pueden llegar a $10,000,000 o más en edificios frente al mar.
Coral Gables: Para compradores que buscan casas unifamiliares en lugar de condominios. Es una ciudad con regulaciones estrictas de arquitectura, excelentes escuelas y un ambiente muy diferente al del centro de Miami. Las casas aquí van desde $1,000,000 para viviendas más modestas hasta $10,000,000 en propiedades de lujo.
Aventura: Otra zona muy popular entre compradores latinoamericanos. Tiene grandes condominios con amenidades completas, centros comerciales de primer nivel y una comunidad muy internacional. Los condominios van desde $300,000 hasta $2,000,000.
Impuestos y Obligaciones Fiscales que Debes Conocer
Este es el tema que más descuidan los compradores no residentes y donde más problemas encuentro. Te lo explico con claridad.
Impuesto sobre la renta por alquiler: Si alquilas tu propiedad, debes declarar ese ingreso ante el IRS. Como no residente, la tasa impositiva sobre ingresos de alquiler puede ser del 30% sobre el ingreso bruto, a menos que hagas una elección especial ante el IRS para tributar sobre el ingreso neto (después de gastos). Esta elección casi siempre conviene y se hace con la ayuda de un contador.
Impuesto a la propiedad: En Miami-Dade, el impuesto anual a la propiedad (property tax) varía según la tasación del condado. Para un condominio de $600,000 sin homestead exemption (los no residentes no califican para esta exención), puedes esperar pagar entre $7,000 y $12,000 al año, dependiendo del millage rate de tu municipio específico.
FIRPTA al momento de vender: Esta es la regla más importante para los compradores no residentes. Cuando un extranjero vende una propiedad en Estados Unidos, el comprador está obligado a retener el 15% del precio de venta y enviarlo al IRS. Este porcentaje puede recuperarse parcialmente o en su totalidad dependiendo de tu situación fiscal real, pero debes trabajar con un contador especializado en FIRPTA para hacerlo correctamente. Si vendes una propiedad de $800,000, el comprador retendrá $120,000 que irán directamente al IRS hasta que presentes tu declaración.
Impuesto de herencia estadounidense: Aquí hay algo que muchos no saben. Si eres no residente y tienes propiedades en Estados Unidos por un valor superior a $60,000, tu patrimonio puede estar sujeto al impuesto federal de herencia (estate tax) con tasas de hasta 40%. Para protegerte de esto, muchos asesores recomiendan comprar a través de una estructura corporativa, como una LLC o un fideicomiso. Te recomiendo hablar con un abogado de planificación patrimonial antes de comprar.
El Proceso de Compra Paso a Paso
Cuando trabajo con un comprador no residente, el proceso sigue estos pasos:
1. Consulta inicial: Definimos tu presupuesto, tus objetivos (uso personal, alquiler, inversión a largo plazo) y las zonas de interés. Esto lo hacemos por videollamada si estás en tu país.
2. Tour de propiedades: Si puedes viajar a Miami, organizamos un recorrido por las propiedades seleccionadas. Si no, puedo hacer tours virtuales en tiempo real por videollamada.
3. Pre-aprobación o prueba de fondos: Si vas a financiar, necesitas una carta de pre-aprobación del prestamista. Si compras en efectivo, necesitas una carta de tu banco que confirme disponibilidad de fondos.
4. Oferta y negociación: Presentamos la oferta formal. En Miami, el contrato estándar es el As-Is Residential Contract, que incluye un periodo de inspección de generalmente 10 días.
5. Periodo de inspección: Contratamos un inspector licenciado para revisar la propiedad. Si hay problemas, negociamos reparaciones o créditos.
6. Proceso de título: Una compañía de título verifica que la propiedad esté libre de gravámenes y prepara todos los documentos de cierre.
7. Cierre: Puede hacerse en persona o con un poder notarial si no puedes estar presente. Los fondos se transfieren por wire transfer y el título queda a tu nombre.
El proceso completo desde la oferta aceptada hasta el cierre toma generalmente entre 30 y 60 días para compras en efectivo, y entre 45 y 90 días si hay financiamiento involucrado.
Errores Comunes que Veo en Compradores No Residentes
Después de años trabajando con clientes internacionales, he visto los mismos errores repetirse. Quiero que tú los evites:
- No tramitar el ITIN antes de tiempo: El ITIN puede tardar de 6 a 10 semanas. Si lo dejas para el final, puede retrasar o complicar el cierre.
- No abrir una cuenta bancaria en Estados Unidos antes de iniciar el proceso: Las transferencias internacionales generan preguntas en el momento del cierre. Tener una cuenta local simplifica todo.
- Comprar a nombre personal sin evaluar la estructura correcta: Como expliqué antes, comprar a nombre personal puede exponerte al impuesto de herencia. Una LLC o un fideicomiso puede ser más conveniente, dependiendo de tu situación.
- No contar con un contador especializado en impuestos para no residentes: Un contador que no conozca las reglas de FIRPTA, los tratados fiscales internacionales y las obligaciones del IRS para extranjeros puede costarte decenas de miles de dólares.
- Subestimar los costos de cierre: En Florida, los costos de cierre para el comprador generalmente representan entre el 2% y el 5% del precio de compra. Para un comprador con préstamo, pueden ser mayores.
- Ignorar las cuotas de HOA antes de comprar: Algunos edificios en Brickell o Miami Beach tienen cuotas de HOA de $1,500 a $3,000 al mes. Esto afecta directamente la rentabilidad si planeas alquilar.
Cómo Puedo Ayudarte
Si estás considerando comprar una propiedad en Miami con visa B1/B2, te invito a contactarme directamente. Trabajo con clientes de toda Latinoamérica, de España y de la comunidad hispana en Estados Unidos. Entiendo las particularidades de cada proceso, desde la documentación hasta los impuestos, y tengo un equipo de abogados, contadores y prestamistas que trabajan específicamente con compradores no residentes.
Hablamos Español y estoy aquí para guiarte en cada paso, ya sea que estés buscando un condominio de $400,000 en Aventura o una residencia de lujo en Coral Gables de $3,000,000.
Llámame al (954) 833-0020 para una consulta sin compromiso. También puedes enviarme un mensaje y coordinar una videollamada en el horario que mejor te funcione, sin importar en qué zona horaria estés.
Comprar en Miami desde otro país no es complicado si tienes la guía correcta. Lo que sí requiere es preparación, documentación ordenada y un equipo que ya haya hecho este proceso muchas veces. Yo lo he hecho, y puedo hacerlo contigo.
Explore on rangelyadames.com
¿Necesita un agente de confianza en Miami?
Rangely Adames habla español y tiene más de una década de experiencia en el mercado inmobiliario de Miami. Llame ahora para una consulta gratuita y sin compromiso.
Llamar: (954) 833-0020También puede escribirnos por WhatsApp